اطلاعیه شماره 35 سازمان امور مالیاتی کشور | نحوه محاسبه حد مجاز ماده 6
این مقاله نحوه محاسبه حد مجاز ماده 6 را طبق اطلاعیه شماره 35 توضیح میدهد: تعیین سقف در ابتدای دوره بر پایه 5 برابر فروش مشمول یا 5 برابر معافیت ماده 101، عوامل افزایش طی دوره (پرداخت، تضمین، خرید نقدی تاییدشده، نسیه و واردات) و اثر آن بر برچسب عدول/عدم عدول و صورتحساب اصلاحی.
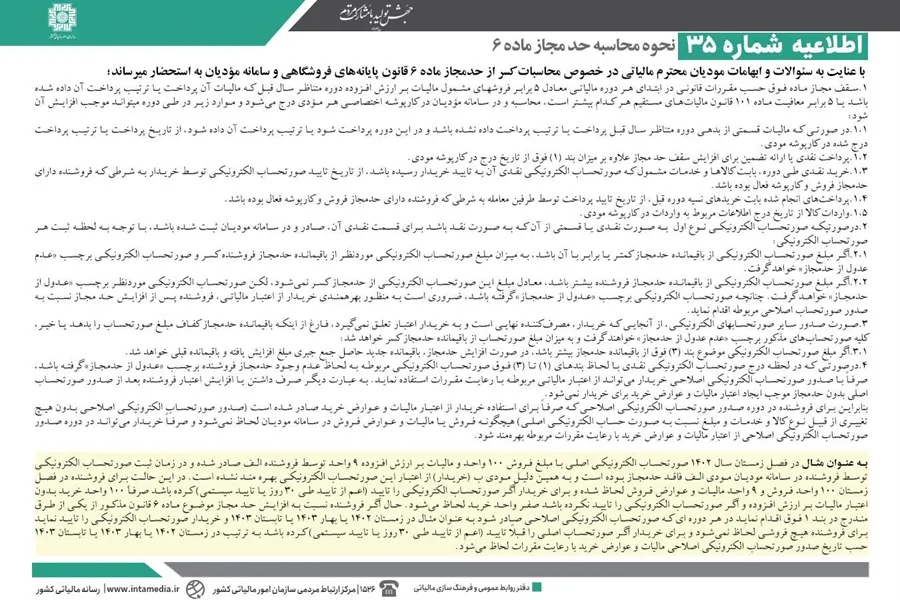
نحوه محاسبه حد مجاز ماده 6 در سامانه مودیان
حد مجاز ماده 6 یکی از کلیدیترین شاخصها در صدور و ثبت صورتحساب الکترونیکی است و مستقیماً بر برچسب «عدول از حدمجاز/عدم عدول از حدمجاز» و امکان بهرهمندی خریدار از اعتبار مالیاتی اثر میگذارد. در این مقاله، منطق محاسبه سقف مجاز و عوامل افزایش آن طی دوره مالیاتی، دقیقاً مطابق اطلاعیه شماره 35 تشریح میشود.
- سقف مجاز ابتدای هر دوره مالیاتی بر مبنای «5 برابر فروشهای مشمول ارزش افزوده دوره متناظر سال قبل» یا «5 برابر معافیت ماده 101»، هر کدام بیشتر باشد، تعیین میشود.
- پرداخت/ترتیب پرداخت بدهی دوره متناظر سال قبل میتواند از تاریخ درج در کارپوشه باعث افزایش حد مجاز شود.
- خرید نقدی با صورتحساب الکترونیکی نقدیِ تاییدشده، پرداخت خریدهای نسیه دوره قبل و واردات کالا از تاریخهای مشخص، حد مجاز را افزایش میدهد.
- برای صورتحساب نوع اولِ نقدی، برچسب «عدول/عدم عدول» به مقایسه مبلغ صورتحساب با باقیمانده حد مجاز وابسته است.
- در صورت «عدول از حدمجاز»، خریدار فقط با صدور صورتحساب اصلاحی (پس از افزایش حد مجاز) میتواند با رعایت مقررات از اعتبار استفاده کند.
مبنای محاسبه سقف مجاز ماده 6 در ابتدای دوره
مطابق اطلاعیه شماره 35، سقف مجاز ماده 6 در ابتدای هر دوره مالیاتی، بر اساس مقررات قانونی محاسبه و در سامانه مودیان داخل کارپوشه اختصاصی هر مودی درج میشود.
فرمول کلی تعیین سقف مجاز در ابتدای دوره به این صورت است که «بیشترین مقدار» بین دو مبنای زیر انتخاب میشود:
- 5 برابر فروشهای مشمول مالیات بر ارزش افزوده در دوره متناظر سال قبل، مشروط به اینکه مالیات آن پرداخت شده یا ترتیب پرداخت آن داده شده باشد.
- 5 برابر معافیت ماده 101 قانون مالیاتهای مستقیم.
بنابراین، مبنای نهایی سقف مجاز ابتدای دوره، همواره «هر کدام بیشتر باشد» خواهد بود؛ و نتیجه، به صورت سیستمی در کارپوشه درج میشود.
چه مواردی طی دوره موجب افزایش حد مجاز میشود؟
اطلاعیه شماره 35 تصریح میکند که علاوه بر سقف محاسبهشده در ابتدای دوره، عوامل مشخصی در طول دوره مالیاتی میتواند باعث افزایش حد مجاز شود. نکته مهم این است که اثر هر عامل از «تاریخهای مشخص» آغاز میشود و مرجع ثبت/تایید آن نیز در کارپوشه/سامانه تعیین شده است.
1) پرداخت یا ترتیب پرداخت بدهی دوره متناظر سال قبل
اگر بخشی از مالیات بدهی دوره متناظر سال قبل قبلاً پرداخت یا ترتیب پرداخت داده نشده باشد و در دوره جاری پرداخت شود یا ترتیب پرداخت آن داده شود، حد مجاز از تاریخ پرداخت یا تاریخ ترتیب پرداختِ درجشده در کارپوشه مودی افزایش مییابد.
2) پرداخت نقدی یا ارائه تضمین (افزایش مازاد بر بند 1)
پرداخت نقدی یا ارائه تضمین برای افزایش سقف حد مجاز، علاوه بر میزان بند (1) اثرگذار است و از تاریخ درج در کارپوشه مودی اعمال میشود.
3) خرید نقدی طی دوره با صورتحساب الکترونیکی نقدیِ تاییدشده
خرید نقدی طی دوره بابت کالاها و خدمات مشمول، در صورتی موجب افزایش حد مجاز میشود که:
- صورتحساب الکترونیکی نقدی آن به تایید خریدار رسیده باشد.
- فروشنده دارای حد مجاز فروش و کارپوشه فعال باشد.
زمان اثرگذاری این عامل، از تاریخ تایید صورتحساب الکترونیکی توسط خریدار است.
4) پرداختهای مربوط به خریدهای نسیه دوره قبل
پرداختهای انجامشده بابت خریدهای نسیه دوره قبل، از تاریخ تایید پرداخت توسط طرفین معامله موجب افزایش حد مجاز میشود؛ به شرط آنکه فروشنده دارای حد مجاز فروش و کارپوشه فعال باشد.
5) واردات کالا
واردات کالا نیز میتواند سبب افزایش حد مجاز شود. مبنای زمانی آن از تاریخ درج اطلاعات مربوط به واردات در کارپوشه مودی است.
منطق کسر از باقیمانده حد مجاز هنگام ثبت صورتحسابها
در اطلاعیه شماره 35، رفتار سامانه در مواجهه با ثبت صورتحسابها و ارتباط آن با باقیمانده حد مجاز به تفکیک توضیح داده شده است. نتیجه این فرآیند معمولاً با یک برچسب مشخص میشود: «عدم عدول از حدمجاز» یا «عدول از حدمجاز».
الف) صورتحساب الکترونیکی نوع اول (نقدی یا بخش نقدی)
اگر صورتحساب الکترونیکی نوع اول به صورت نقدی (یا قسمتی از آن نقدی) صادر و در سامانه مودیان ثبت شده باشد، با توجه به لحظه ثبت هر صورتحساب دو حالت رخ میدهد:
| وضعیت مقایسه مبلغ صورتحساب با باقیمانده حد مجاز | اثر در کسر از باقیمانده | برچسب صورتحساب |
|---|---|---|
| مبلغ صورتحساب ≤ باقیمانده حد مجاز | به میزان مبلغ صورتحساب از باقیمانده حد مجاز فروشنده کسر میشود | عدم عدول از حدمجاز |
| مبلغ صورتحساب > باقیمانده حد مجاز | معادل مبلغ این صورتحساب از حد مجاز کسر نمیشود | عدول از حدمجاز |
در حالت «عدول از حدمجاز»، اطلاعیه تاکید میکند برای اینکه خریدار بتواند از اعتبار مالیاتی بهرهمند شود، فروشنده باید پس از افزایش حد مجاز نسبت به صدور صورتحساب اصلاحی مربوطه اقدام کند.
ب) سایر صورتحسابهای الکترونیکی (خریدار مصرفکننده نهایی)
اطلاعیه توضیح میدهد در صدور سایر صورتحسابهای الکترونیکی، چون خریدار مصرفکننده نهایی است و اعتبار به خریدار تعلق نمیگیرد، وضعیت به شکل زیر است:
- فارغ از اینکه باقیمانده حد مجاز برای مبلغ صورتحساب کافی باشد یا خیر، کلیه صورتحسابها برچسب «عدم عدول از حدمجاز» میگیرند.
- به میزان مبلغ صورتحساب، از باقیمانده حد مجاز کسر خواهد شد.
ج) اثر افزایش حد مجاز بر باقیمانده
چنانچه مبلغ صورتحساب الکترونیکی موضوع بند مربوط به خرید نقدی (بند 3 افزایش حد مجاز) از باقیمانده حد مجاز بیشتر باشد، در صورت افزایش حد مجاز، باقیمانده جدید برابر است با حاصل جمع جبری مبلغ افزایشیافته و باقیمانده قبلی.
شرط بهرهمندی خریدار از اعتبار در حالت «عدول از حدمجاز»
اطلاعیه شماره 35 به صورت روشن تعیین میکند اگر در لحظه درج صورتحساب الکترونیکی نقدی (با لحاظ بندهای مربوط به افزایش حد مجاز) صورتحساب به دلیل عدم وجود حد مجاز فروشنده برچسب «عدول از حدمجاز» گرفته باشد، خریدار صرفاً با صدور صورتحساب الکترونیکی اصلاحی میتواند از اعتبار مالیاتی مربوطه (با رعایت مقررات) استفاده کند.
نکته مهم: صرف داشتن یا افزایش اعتبار/حد مجاز فروشنده بعد از صدور صورتحساب اصلی (در حالی که صورتحساب اصلی بدون حد مجاز صادر شده) به تنهایی باعث ایجاد اعتبار مالیات و عوارض خرید برای خریدار نمیشود؛ مبنا، صدور صورتحساب اصلاحی است.
اثر صدور صورتحساب اصلاحی بر فروشنده و خریدار
طبق اطلاعیه، صورتحساب اصلاحی که صرفاً برای استفاده خریدار از اعتبار صادر میشود، ویژگی مهمی دارد: این صورتحساب اصلاحی بدون هیچ تغییری نسبت به صورتحساب اصلی صادر میشود (بدون تغییر نوع کالا و خدمات و مبلغ).
نتیجه ثبت این نوع صورتحساب اصلاحی در سامانه مودیان به شکل زیر بیان شده است:
| موضوع | اثر در سامانه مودیان |
|---|---|
| فروشنده در دوره صدور صورتحساب اصلاحی | هیچگونه فروش یا مالیات و عوارض فروش لحاظ نمیشود |
| خریدار در دوره صدور صورتحساب اصلاحی | میتواند در همان دوره از اعتبار مالیات و عوارض خرید با رعایت مقررات بهرهمند شود |
مثال کاربردی (کوتاه): در زمستان 1402 فروشنده «الف» صورتحساب الکترونیکی اصلی با مبلغ فروش 100 واحد و مالیات ارزش افزوده 9 واحد صادر میکند، اما هنگام ثبت در سامانه مودیان فاقد حد مجاز است و صورتحساب «عدول از حدمجاز» میگیرد؛ بنابراین خریدار «ب» از اعتبار این صورتحساب بهرهمند نمیشود. اگر فروشنده بعداً حد مجاز را افزایش دهد و در هر دورهای (مثلاً زمستان 1402 یا بهار 1403 یا تابستان 1403) صورتحساب اصلاحی بدون تغییر صادر شود و خریدار آن را تایید کند، برای فروشنده در دوره اصلاحی فروشی لحاظ نمیشود و برای خریدار، اعتبار مالیات و عوارض خرید در دوره صدور صورتحساب اصلاحی (با رعایت مقررات) لحاظ خواهد شد.
سوالات متداول
1) سقف مجاز ماده 6 در ابتدای دوره بر چه مبنایی تعیین میشود؟
معادل 5 برابر فروشهای مشمول ارزش افزوده دوره متناظر سال قبل (با شرط پرداخت/ترتیب پرداخت مالیات) یا 5 برابر معافیت ماده 101، هر کدام بیشتر باشد؛ و در کارپوشه درج میشود.
2) چه زمانی خرید نقدی باعث افزایش حد مجاز میشود؟
از تاریخ تایید صورتحساب الکترونیکی نقدی توسط خریدار، مشروط به اینکه فروشنده حد مجاز فروش و کارپوشه فعال داشته باشد.
3) اگر صورتحساب نوع اول برچسب «عدول از حدمجاز» بگیرد، خریدار چگونه اعتبار میگیرد؟
صرفاً با صدور صورتحساب الکترونیکی اصلاحی پس از افزایش حد مجاز و تایید آن (با رعایت مقررات) امکان بهرهمندی از اعتبار فراهم میشود.
جمعبندی
در اطلاعیه شماره 35، حد مجاز ماده 6 در ابتدای هر دوره بر مبنای 5 برابر فروشهای مشمول دوره متناظر سال قبل (با شرط پرداخت/ترتیب پرداخت مالیات) یا 5 برابر معافیت ماده 101 (هر کدام بیشتر) تعیین و در کارپوشه ثبت میشود. همچنین پرداختها، تضمین، خرید نقدیِ تاییدشده، پرداخت نسیه دوره قبل و واردات میتواند حد مجاز را افزایش دهد؛ و در حالت «عدول از حدمجاز»، بهرهمندی خریدار از اعتبار تنها با صورتحساب اصلاحی ممکن است.